Kính gửi: Quý Cơ quan Thuế
Tôi là hộ kinh doanh cung cấp dịch vụ chỉnh sửa ảnh bất động sản cho khách hàng nước ngoài thông qua môi trường Internet. Toàn bộ quá trình tiếp nhận yêu cầu, nhận dữ liệu, thực hiện dịch vụ, cung cấp kết quả, đối soát và thanh toán được thực hiện trực tuyến.
Quy trình cung cấp dịch vụ thực tế đã được HKD với khách hàng thống nhất như sau:
1. Khách hàng gửi ảnh cần chỉnh sửa thông qua các nền tảng trực tuyến như Google Drive, Dropbox, email hoặc các phương thức điện tử tương tự.
2. HKD thực hiện chỉnh sửa ảnh và gửi file kết quả cho khách hàng qua Internet.
3. Sau khi nhận file, khách hàng có thể yêu cầu chỉnh sửa, bổ sung, thực hiện lại hoặc loại bỏ một phần ảnh đã gửi (vì không đạt yêu cầu). Do đó, file được gửi lần đầu chưa phải là kết quả dịch vụ cuối cùng được khách hàng chấp thuận và chưa phải là căn cứ xác định giá trị dịch vụ thanh toán.
4. Việc tiếp nhận ảnh, chỉnh sửa, gửi file và phản hồi được thực hiện thường xuyên, liên tục trong tháng với số lượng lớn.
5. Đầu tháng tiếp theo, HKD gửi bảng tổng hợp khối lượng dịch vụ của tháng trước để khách hàng kiểm tra, đối chiếu.
6. Hai bên rà soát, điều chỉnh (nếu có) và xác nhận số lượng ảnh được chấp nhận cuối cùng cùng giá trị dịch vụ tương ứng.
7. Sau khi hoàn tất đối soát, khách hàng thanh toán bằng USD thông qua PayPal. PayPal tự động quy đổi USD sang VND trước khi chuyển tiền vào tài khoản ngân hàng tại Việt Nam.
Căn cứ quy trình thực tế nêu trên, HKD kính đề nghị Quý Cơ quan hướng dẫn cụ thể các nội dung sau:
1. Về loại hóa đơn sử dụng
Đối với hoạt động cung cấp dịch vụ chỉnh sửa ảnh cho khách hàng nước ngoài thông qua Internet nêu trên, kính đề nghị Quý Cơ quan hướng dẫn:
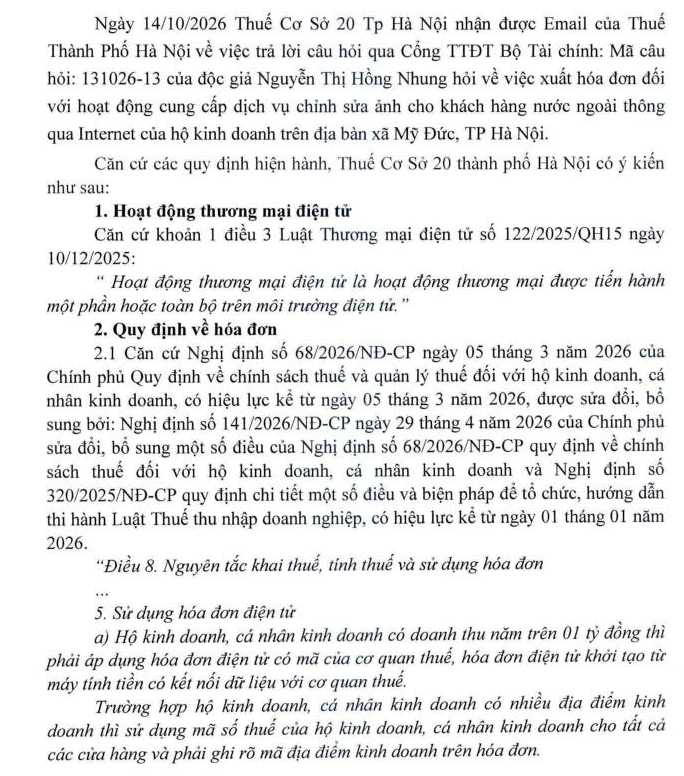
• Hoạt động này được xác định là hoạt động cung cấp dịch vụ thông thường hay hoạt động thương mại điện tử theo quy định của pháp luật;
• Hộ kinh doanh phải sử dụng loại hóa đơn nào (hóa đơn bán hàng điện tử, hóa đơn điện tử xuất từ máy tính tiền hoặc loại hóa đơn khác theo quy định).
2. Về thời điểm lập hóa đơn
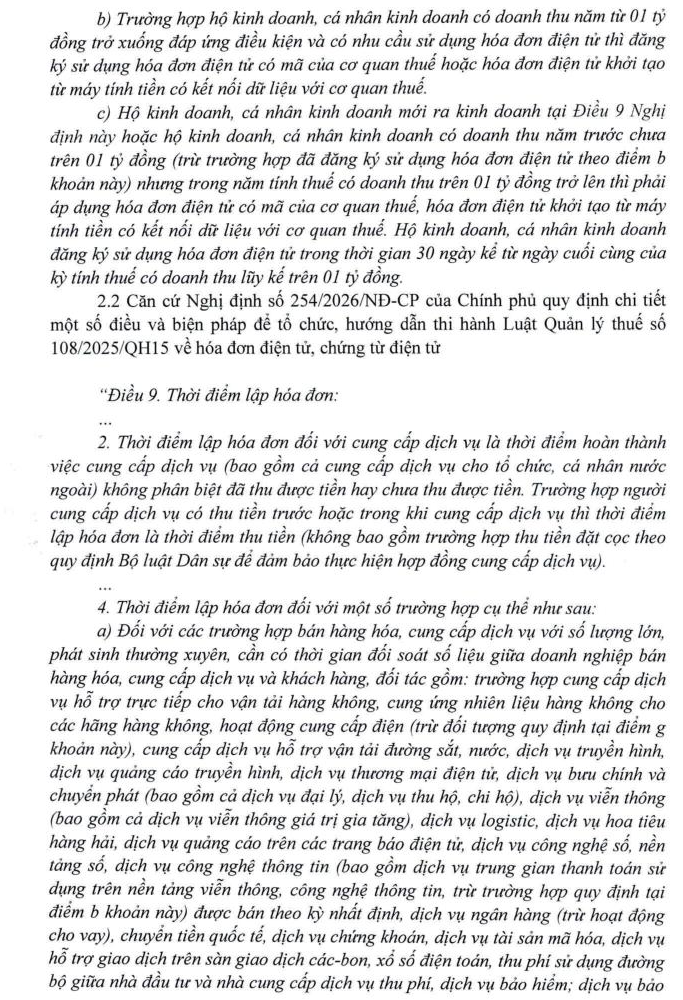
Đối với hoạt động nêu trên, kính đề nghị Quý Cơ quan hướng dẫn thời điểm lập hóa đơn được xác định tại thời điểm nào sau đây:
• Thời điểm HKD gửi file chỉnh sửa lần đầu cho khách hàng;
• Thời điểm hai bên hoàn tất việc đối soát, xác nhận khối lượng dịch vụ được chấp nhận và giá trị thanh toán cuối cùng;
• Hoặc thời điểm khác theo quy định của pháp luật (đề nghị nêu rõ căn cứ pháp lý áp dụng).
Trường hợp hoạt động nêu trên thuộc trường hợp được lập hóa đơn theo kỳ đối soát dữ liệu giữa các bên, kính đề nghị hướng dẫn cụ thể thời hạn lập hóa đơn đối với kỳ đối soát được thực hiện vào đầu tháng kế tiếp.
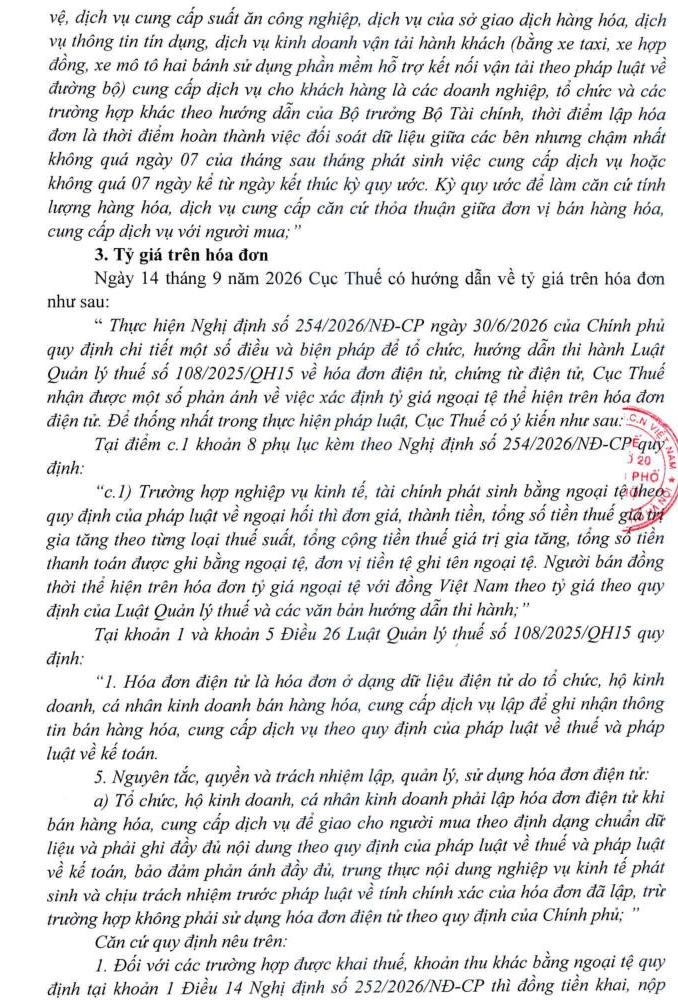
3. Về tỷ giá quy đổi ngoại tệ khi lập hóa đơn và xác định doanh thu tính thuế
Đối với khoản thanh toán bằng USD thông qua PayPal, kính đề nghị Quý Cơ quan hướng dẫn:
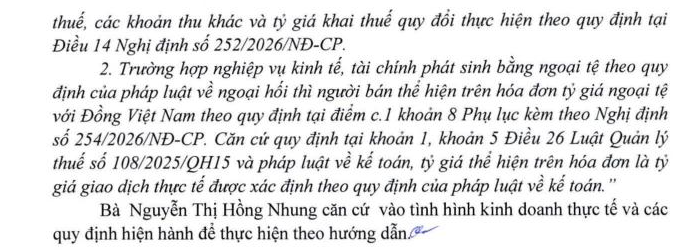
• Tỷ giá nào được sử dụng để quy đổi doanh thu từ USD sang VND trong trường hợp PayPal tự động quy đổi USD sang VND trước khi chuyển tiền vào tài khoản ngân hàng tại Việt Nam;
• Hóa đơn điện tử được lập bằng USD hay bằng VND; trường hợp được lập bằng ngoại tệ thì cách thể hiện tỷ giá quy đổi trên hóa đơn được thực hiện như thế nào;
• Thời điểm xác định tỷ giá quy đổi để lập hóa đơn và xác định doanh thu tính thuế là thời điểm lập hóa đơn, thời điểm khách hàng thanh toán hay thời điểm PayPal thực hiện việc quy đổi và chuyển tiền về tài khoản ngân hàng tại Việt Nam.
Kính đề nghị Quý Cơ quan xem xét, hướng dẫn cụ thể đối với từng nội dung nêu trên và viện dẫn điều, khoản, điểm của văn bản quy phạm pháp luật áp dụng để HKD có cơ sở thực hiện đúng quy định về hóa đơn, chứng từ và nghĩa vụ thuế.
HKD xin chân thành cảm ơn và mong nhận được phản hồi bằng văn bản trong thời gian sớm nhất.
Trân trọng,
Nguyễn Thị Hồng Nhung
19/10/2026