
THỨ SÁU 25/7/2025 11:18
Hỏi:
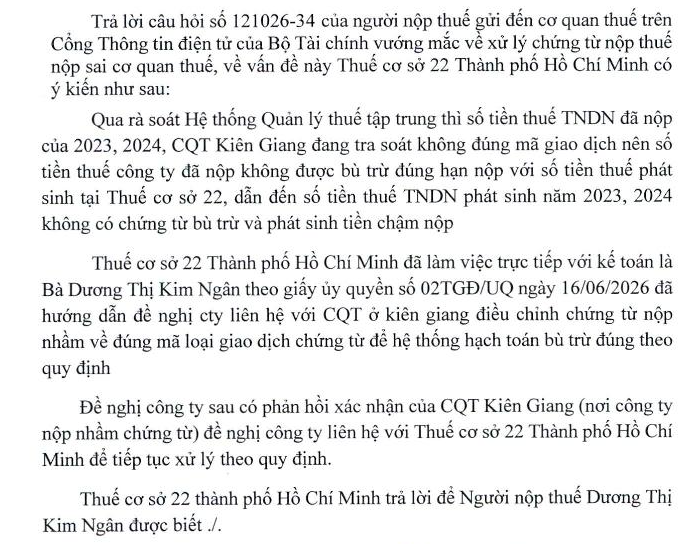
Kính gửi Quý Cơ quan ! tôi xin được hướng dẫn trường hợp của công ty tôi đang rất rối Công ty tôi có 1 chi nhánh hoạt động khác tình , hạch toán phụ thuộc Năm 2023,2024 Công ty phát sinh thuế TNDN nhưng do kế toán tại chi nhánh nộp tiền thuế cho công ty lại nộp bằng mã số thuế của chi nhánh . sau khi phát hiện ra kế toán không tra soát vì quá thời hạn tra soát và có báo với cán bộ thuế quản lý tại chi nhánh và có báo xử lý rồi năm 2025 công ty nhận các thông báo nợ thuế thì có liên hệ thuế nhưng vẫn không đối chiếu được, Do hoạt động kinh doanh và thu nhập chủ yếu là ở Chi Nhánh. Cán bộ thuế tại trụ sở chính yêu cầu công ty về tự kiểm tra lại do công ty đổi kế toán nên cũng đã rà soát các tờ khai và giấy nộp tiền nhưng không thấy bất thường . Khi Công ty bị CQT ban hành Thông báo không hoạt động tại địa chỉ đã đăng ký, sau khi công ty liên hệ thuế để đối chiếu nhưng do ở trang thái 06 nên công ty không làm được gì ngoài nộp đầy đủ số tiền nợ ghi nhận trên hê thống . Công ty chúng tôi hiện nay đang nộp dư 1ty 6 tiền thuế tndn và hơn 1 tỷ tiền chậm nộp do không ghi nhận khoản tiền công ty nộp thuế năm 2023,2024. sau khi được mở trạng tháng đến nay 45 ngày rồi nhưng công ty tôi vẫn cchuaw biết phải thực hiện như nào để công ty không bị tính tiền chậm nộp vì bản chất công ty tôi nộp đúng thời hạn nhưng do nộp nhầm mã số thuế của chi nhánh. cơ quan thuế tại chi nhánh hướng dẫn làm thủ tục hoàn, kiêm bù trừ nhưng thuế cơ sở tại trụ sở lại nói nếu nhận hoàn tiền thì công ty vẫn bị tính tiền chậm nộp cty tôi gửi công văn cho thuế tại chi nhánh xin điều chỉnh mã số thuế nộp nhưng vẫn được yêu cầu làm hoàn thuế kiêm bù trừ . trong tình hình kinh doanh khó khăn việc bị tính 1 tỷ tiền chậm nộp là rất khó khăn cho công ty chúng tôi, vì bản chất công ty đã nộp thuế vào ngân sách nhà nước đúng hạn. tôi rất mong bộ tài chính hướng dẫn cho công ty chúng tôi - điều chỉnh lại mã số thuế đã nộp thuế hoặc hướng xử lý để công ty được tính thời điểm nộp đúng hạn , không bị tính chậm nộp
23/10/2026
Trả lời:


Gửi phản hồi: