1. Về Nội dung yêu câu:
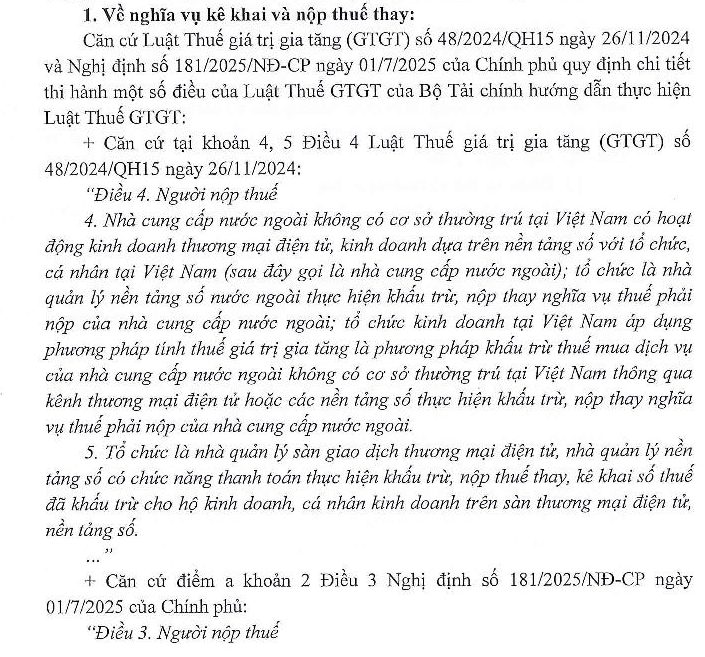
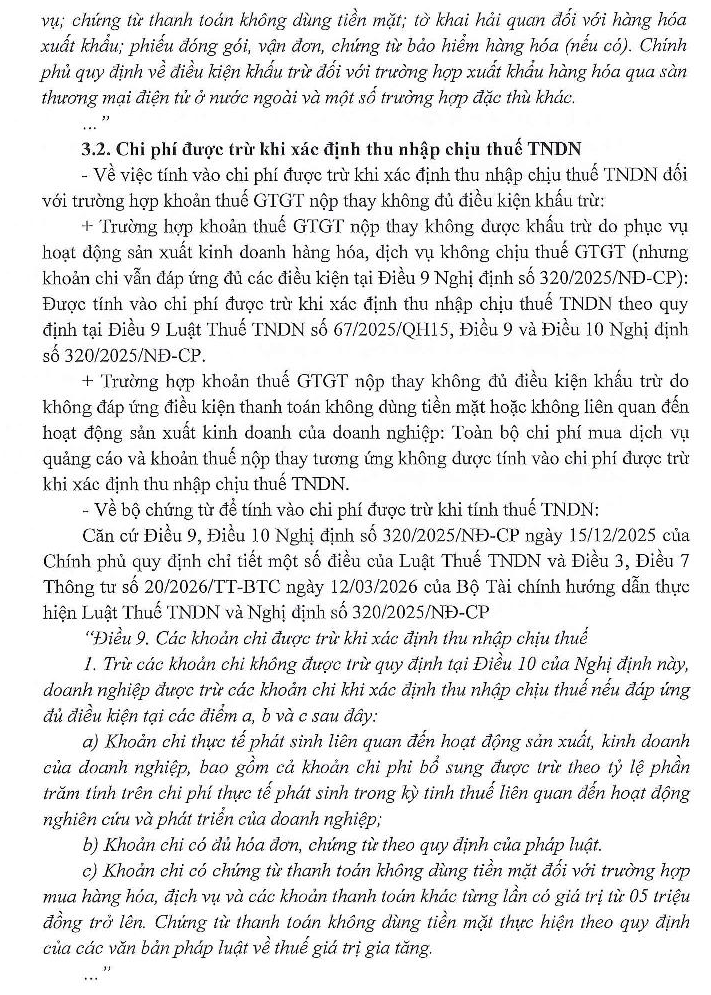
Tôi kính đề nghị Quý Cơ quan hướng dẫn việc xác định nghĩa vụ thuế đối với dịch vụ quảng cáo trên nền tảng Meta (Facebook/Instagram) trong trường hợp hóa đơn do Meta Platforms Ireland Limited phát hành không thể hiện khoản thuế GTGT 10%.
Theo thông tin công khai trên Cổng hỏi đáp của Bộ Tài chính, có câu hỏi phản ánh rằng từ ngày 26/09/2026 Meta không tính thuế nhà thầu trên hóa đơn và hóa đơn có ghi chú bằng tiếng Anh với nội dung chính: Meta Platforms Ireland Limited đã đăng ký thuế tại Việt Nam, sẽ nộp thuế nhà thầu cho cơ quan thuế; khách hàng là tổ chức/doanh nghiệp đã đăng ký tại Việt Nam, nếu hóa đơn không tính 10% GTGT, có trách nhiệm báo cáo và nộp 10% FCT-VAT.
Thông tin nêu trên được tôi tiếp cận từ nguồn công khai và kính đề nghị cơ quan có thẩm quyền hướng dẫn cách áp dụng pháp luật; tôi không mặc nhiên coi ghi chú của nhà cung cấp là căn cứ pháp lý thay thế quy định hiện hành.
Nguồn tham chiếu công khai: https://nif.mof.gov.vn/hoidapcstc/home/cthoidap/166278
2. Vấn đề cần nêu rõ và hướng dẫn:
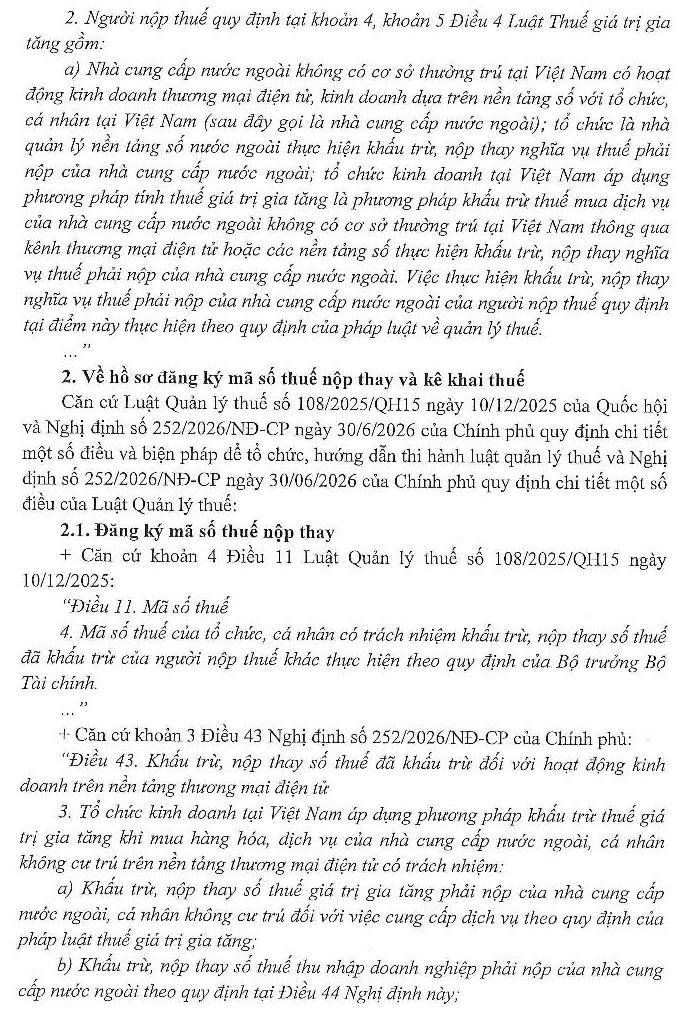
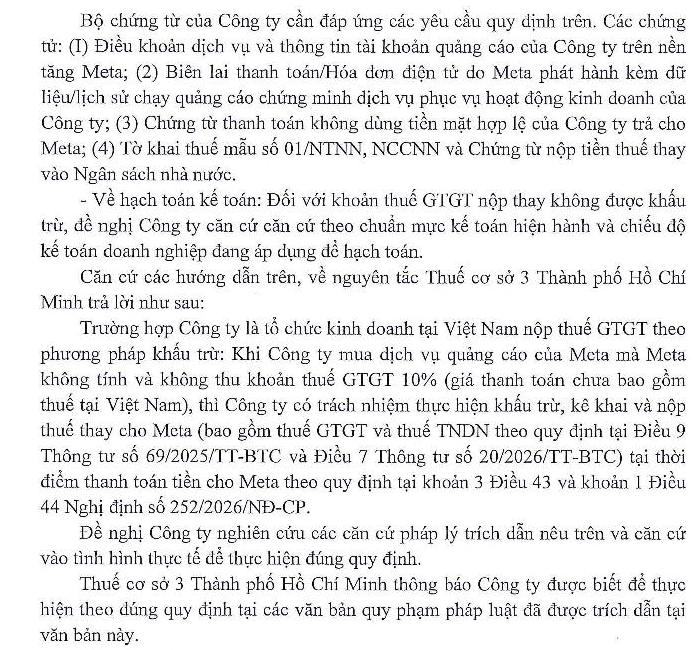
- Về tư cách và cơ chế kê khai của Meta: Trường hợp Meta Platforms Ireland Limited có mã số thuế tại Việt Nam được công bố là 9000000327 và thông báo tự kê khai, nộp thuế nhà thầu, thì cơ chế này được xác định theo quy định nào? Việc Meta đăng ký, khai và nộp trực tiếp có loại trừ nghĩa vụ kê khai, khấu trừ hoặc nộp thay của bên mua Việt Nam đối với cùng giao dịch và cùng sắc thuế hay không?
- Về thuế GTGT: Khi hóa đơn quảng cáo Meta không thể hiện thuế GTGT 10%, doanh nghiệp Việt Nam có phải kê khai và nộp thay khoản GTGT này không? Nếu có, xin hướng dẫn rõ căn cứ pháp lý, chủ thể có nghĩa vụ, giá tính thuế, tỷ lệ/thuế suất, phương pháp tính và cách xử lý trường hợp Meta đã trực tiếp kê khai hoặc nộp thuế cho doanh thu liên quan.
- Về thuế TNDN: Trong cùng tình huống, doanh nghiệp Việt Nam có phải khấu trừ, kê khai và nộp thay thuế TNDN cho Meta hay nghĩa vụ này do Meta trực tiếp thực hiện? Đề nghị phân biệt trường hợp Meta đã đăng ký, khai và nộp trực tiếp với trường hợp bên Việt Nam có nghĩa vụ nộp thay theo quy định.
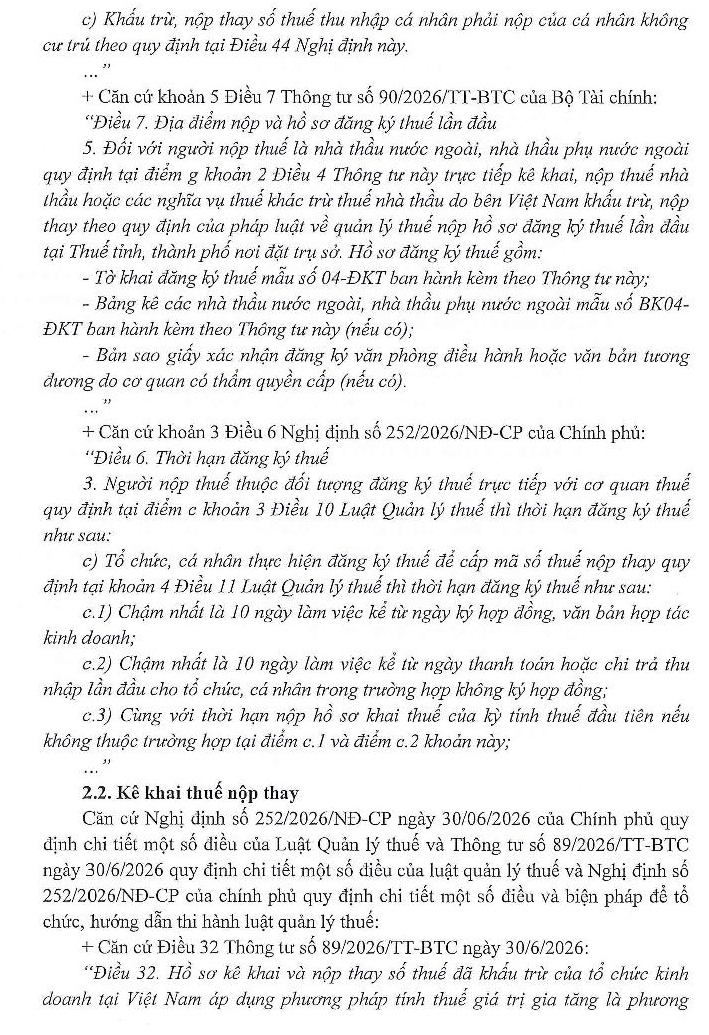
- Về đăng ký thuế và nguy cơ trùng mã số thuế: Nếu doanh nghiệp Việt Nam phải kê khai, nộp thay, có cần đăng ký mã số thuế nộp thay riêng không? Việc đăng ký này có thể phát sinh trùng lặp với mã số thuế 9000000327 của Meta hay không; cơ quan nào hướng dẫn cách đăng ký và định danh khoản nộp?
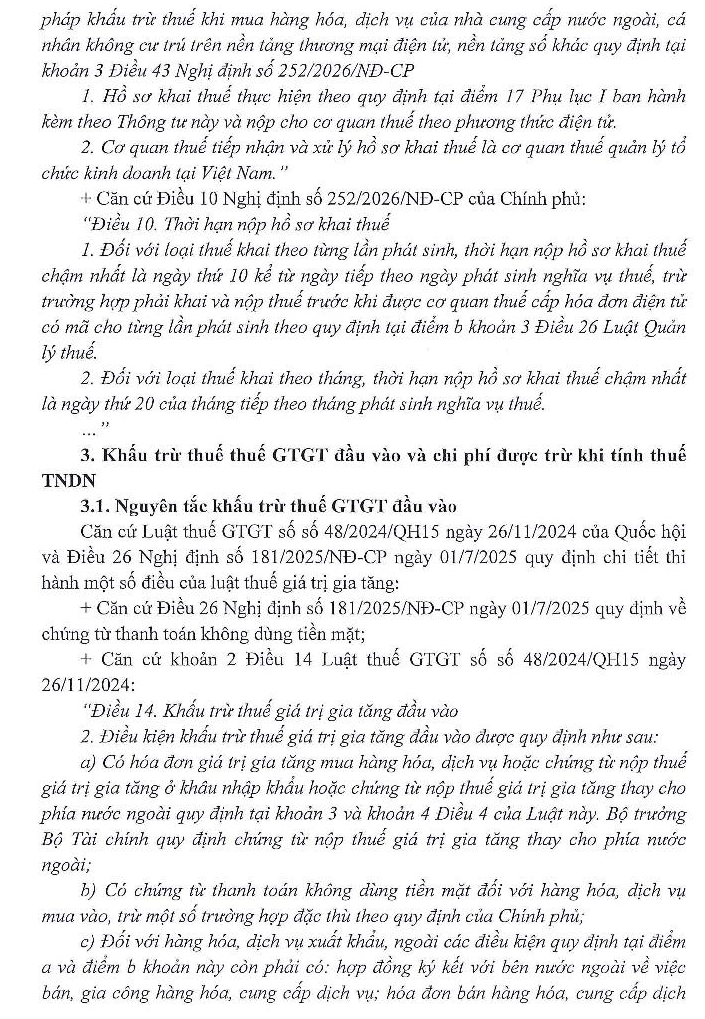
- Về biểu mẫu và thời hạn: Nếu doanh nghiệp phải thực hiện nghĩa vụ thay, đề nghị hướng dẫn chính xác tên/mã biểu mẫu tờ khai, phụ lục (nếu có), kỳ khai theo từng lần phát sinh hay theo tháng/quý, thời hạn đăng ký mã số thuế, thời hạn nộp hồ sơ khai thuế và nộp tiền thuế theo các văn bản đang có hiệu lực tại thời điểm phát sinh giao dịch.
- Về chứng từ và khấu trừ: Trường hợp Meta thu hoặc doanh nghiệp nộp thay khoản GTGT, chứng từ nào đáp ứng điều kiện để xem xét khấu trừ thuế GTGT đầu vào? Đề nghị phân biệt điều kiện khấu trừ GTGT với điều kiện ghi nhận chi phí quảng cáo được trừ khi xác định thu nhập chịu thuế TNDN.
- Về thời điểm áp dụng: Đề nghị xác nhận có hay không quy định pháp luật mới có hiệu lực từ ngày 12/10/2026 làm thay đổi trách nhiệm kê khai thuế của doanh nghiệp mua quảng cáo Meta; nếu không, xin hướng dẫn cách xác định thời điểm áp dụng đối với các hóa đơn trước và sau ngày 26/09/2026.
3.Căn cứ tài liệu:
Kính đề nghị Quý Cơ quan xem xét theo quy định pháp luật hiện hành, trong đó có Luật Thuế GTGT số 48/2024/QH15; Luật Quản lý thuế và văn bản hướng dẫn đang có hiệu lực; Nghị định số 181/2025/NĐ-CP; Nghị định số 252/2026/NĐ-CP; Thông tư số 89/2026/TT-BTC; Thông tư số 90/2026/TT-BTC; các quy định hiện hành về thuế TNDN và các văn bản có liên quan.
Tôi kính đề nghị cơ quan trả lời bằng văn bản, nêu rõ căn cứ điều, khoản, điểm và hướng xử lý thực tế để người nộp thuế và doanh nghiệp có thể thực hiện thống nhất, tránh kê khai thiếu, kê khai trùng hoặc nộp thuế không đúng chủ thể.
26/10/2026